
В середине сентября 2026 года Председатель Правительства Михаил Мишустин подписал распоряжение № 2401-р — актуализированную Стратегию развития таможенной службы Российской Федерации до 2030 года.
На первый взгляд, это набор технических показателей: сокращение досмотра грузового транспорта на границе с нынешних 50–35 минут до 10 минут, развитие электронного декларирования, запуск обновлённой информационной системы таможенных органов.
Но за цифрами стоит смена модели контроля.
Логика простая: чем меньше барьеров на границе, тем быстрее оборот товаров. А компенсировать снижение контроля «на входе» призваны более точные инструменты «на выходе» — риск-ориентированный отбор объектов проверки, аналитика по декларациям, выпущенным без участия инспектора, сквозная прослеживаемость товаров и, что важнее всего для бизнеса, — возможность самостоятельно оценивать и добровольно устранять нарушения.
Именно последний пункт открывает пространство для двух инструментов, которые часто путают.
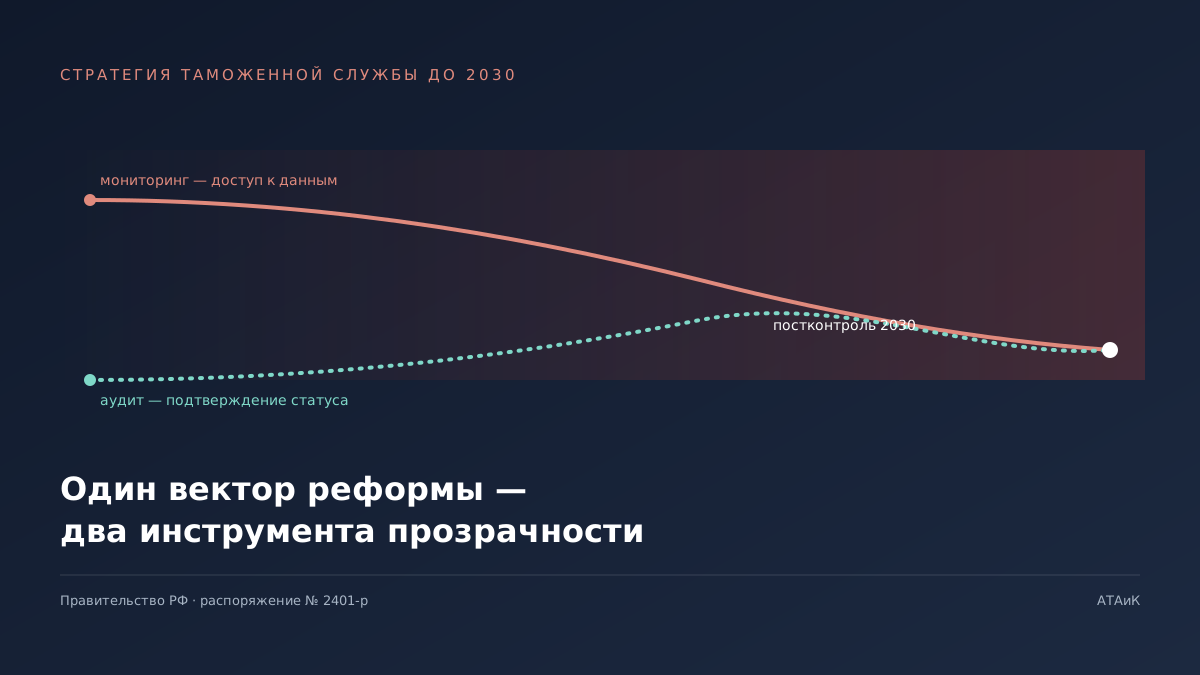
Мониторинг — это доступ таможни к данным компании в режиме, близком к реальному времени.
Аудит — это независимое подтверждение добросовестности компании.
Первый снимает необходимость проверки за счёт прозрачности. Второй — за счёт доверия, подкреплённого заключением. О том, как это выглядит на уровне данных и цифрового следа товара, мы уже писали в отдельном материале — «Таможня начинает проверять цифровой след товара». Здесь — про то, почему это один вектор реформы, а не два разных сюжета.
| Мониторинг | Аудит | |
|---|---|---|
| Суть | Постоянный доступ таможни к данным компании | Периодическая независимая проверка добросовестности |
| Кто проверяет | Таможенный орган — напрямую | Аудитор — даёт заключение |
| Статус в РФ | Экспериментальный режим, расширяется | Применяется на практике; нормативное закрепление формируется |
| Эффект для бизнеса | Снижение интенсивности постконтроля | Подтверждённый статус добросовестного участника ВЭД |
У аудита в России более долгая история, чем может показаться: эксперимент по использованию аудиторских заключений для целей таможенного контроля ФТС запустила ещё приказом от 14 октября 2015 года № 2053. Понятия «таможенный аудит» пока нет ни в Таможенном кодексе ЕАЭС, ни в законодательстве РФ — но деловой оборот и отраслевые объединения используют этот инструмент уже сейчас, опережая нормативное оформление.
Это нормальный этап для складывающегося института.
И именно на этом этапе у отраслевых ассоциаций есть реальная возможность повлиять на будущие правила игры — не постфактум, а в процессе их формирования.
Для компании, ведущей ВЭД, из этого следуют два практических вывода.
Автоматический выпуск декларации больше не означает отсутствие внимания — вероятность попасть в аналитическую выборку после выпуска растёт, и решает качество данных.
Готовность раскрывать данные через мониторинг или подтверждать добросовестность через аудит уже сейчас обсуждается как основание для снижения интенсивности постконтроля — вплоть до обсуждаемой отмены выездных проверок для участников мониторинга. Это пока предмет обсуждения, а не гарантия, но направление государственной политики к этому располагает.