
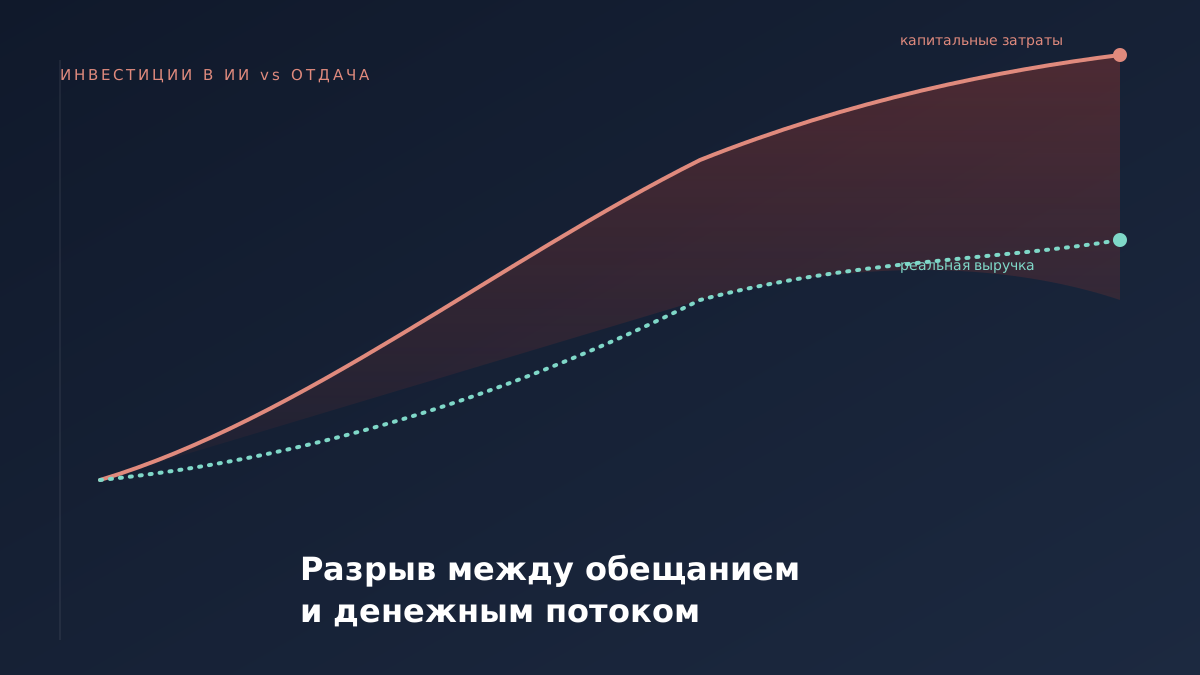
Самая опасная вещь в нынешнем буме искусственного интеллекта заключается не в том, что ИИ может оказаться бесполезным. Наоборот. Он может оказаться настолько полезным, что человечество инвестирует в него больше и быстрее, чем экономика успеет превратить эту технологическую возможность в реальные денежные потоки.
10 сентября глава Банка международных расчётов Пабло Эрнандес де Кос предупредил: стремительное развитие искусственного интеллекта создаёт новые риски для финансовой стабильности. По оценке BIS, только пять крупнейших технологических компаний должны потратить более $1 трлн на AI-related capital expenditure в 2025–2026 годах. Участники рынка ожидают, что глобальные инвестиции, связанные с ИИ, могут вырасти примерно с $500 млрд сейчас до $3–4 трлн к 2030 году.
Но сама по себе цифра в триллион долларов ещё ничего не доказывает.
Настоящая проблема начинается в другом месте.
1. Это не история о бесполезной технологии
Обычная теория пузыря проста: инвесторы поверили в нечто, что на самом деле не имеет той ценности, которую ему приписывают.
С ИИ всё сложнее.
Искусственный интеллект действительно повышает производительность. Исследования, которые приводит BIS, показывают значительный прирост эффективности на отдельных задачах — хотя его величина сильно различается в зависимости от сферы применения.
Поэтому тезис «ИИ переоценён» недостаточен.
Можно представить ситуацию, в которой ИИ действительно становится одной из самых важных технологий XXI века, но отдельные компании, инфраструктурные проекты и финансовые инструменты всё равно оказываются переоценены.
История знает такие случаи.
Железные дороги были реальной революцией.
Электричество было реальной революцией.
Интернет был реальной революцией.
И всё это не помешало возникнуть инвестиционным маниям вокруг соответствующих технологий.
Правильный прогноз о будущем не гарантирует правильной цены сегодняшней инвестиции.
Именно здесь начинается нынешняя история ИИ.
2. Гонка началась раньше, чем появился ответ на вопрос о конечной доходности
Пять крупнейших американских hyperscaler-компаний — Alphabet, Amazon, Meta, Microsoft и Oracle — резко увеличили капитальные расходы.
BIS отмечает принципиальный момент: их совокупные инвестиционные обязательства начинают превышать собственные прибыли и свободный денежный поток, поэтому для финансирования расширения приходится всё активнее обращаться к долговому рынку.
И это меняет саму природу AI-бума.
Пока компания строит инфраструктуру из собственных денег, риск в основном находится внутри её акционерного капитала.
Когда для строительства инфраструктуры привлекается долг, появляется другая сторона: будущая технология должна теперь не просто оказаться успешной — она должна обеспечить денежный поток, достаточный для обслуживания созданных обязательств.
Это уже финансовая математика.
3. ИИ становится самым капиталоёмким программным продуктом в истории
В массовом сознании программное обеспечение долго ассоциировалось с относительно низкой стоимостью масштабирования. Один код можно продать миллионам пользователей.
Но современный frontier AI разрушает эту простую модель. Чтобы обучать и обслуживать крупные модели, нужны: ускорители вычислений, серверы, память, дата-центры, системы охлаждения, электрогенерация, сетевое оборудование, оптоволокно, земля, здания, долгосрочные энергетические контракты.
Поэтому AI-революция одновременно становится революцией физической инфраструктуры.
BIS отмечает, что строительство AI-дата-центров уже финансируется не только напрямую крупными технологическими компаниями. Всё большую роль играют специализированные структуры и private credit.
И здесь возникает первая скрытая особенность: часть экономической нагрузки может находиться не на балансе самой технологической компании.
4. Возникает «теневой долг»
Одна из наиболее важных деталей в исследованиях BIS — так называемое shadow borrowing.
Схема может выглядеть следующим образом. Создаётся отдельная компания или специальный инвестиционный автомобиль. Он строит дата-центр. Финансирует строительство за счёт собственного капитала и частного долга. Затем крупный hyperscaler берёт мощности в долгосрочную аренду или заключает соглашение о закупке вычислительных мощностей. Иногда hyperscaler сохраняет долю в проекте или предоставляет гарантии.
Формально значительная часть долга находится не на его собственном балансе. Экономически же компания всё равно оказывается связана с будущими платежами.
BIS прямо называет подобные конструкции «shadow borrowing»: обязательства экономически похожи на долг, но находятся преимущественно за пределами баланса hyperscaler.
Это не означает, что такие схемы незаконны или обязательно опасны. Но они усложняют ответ на фундаментальный вопрос:
сколько на самом деле капитала система уже поставила на карту ради будущего ИИ?
5. Следующий уровень — деньги начинают ходить по кругу
И вот здесь появляется, пожалуй, самая необычная особенность нынешнего бума. BIS и IMF обращают внимание на circular financing.
Упрощённая схема: крупная технологическая компания инвестирует в AI-лабораторию → лаборатория обязуется покупать вычислительные мощности → эти деньги возвращаются технологической компании в форме будущей выручки → рост ожидаемой выручки повышает стоимость участников → под эту историю привлекается новый капитал.
Это не фикция. Все участники могут иметь реальные активы, реальные контракты и реальные обязательства. Но возникает дополнительная проблема: часть будущего спроса формируется внутри самой инвестиционной экосистемы.
BIS прямо описывает конструкции, в которых hyperscaler или производитель чипов получает долю в AI-компании или neocloud-провайдере в обмен на будущие обязательства по покупке чипов или вычислительных мощностей.
IMF отдельно исследовал так называемый AI circle — группу взаимосвязанных компаний, включающую, среди прочих, Amazon, AMD, Alphabet, Intel, Microsoft, Nvidia и Oracle. По оценке фонда, с III квартала 2025 года корреляция доходностей этих компаний заметно выросла; IMF оценивает, что усиление взаимосвязи внутри этого круга могло объяснить значительную часть роста их совокупной капитализации в рассматриваемый период.
Рынок начинает оценивать не только отдельные компании, но и сеть взаимных ожиданий между ними.
6. Nvidia здесь оказывается не просто производителем чипов
В августе Reuters сообщал, что Nvidia обязалась предоставить гарантию до $105 млрд в рамках инфраструктурной схемы, связанной с OpenAI и SB Energy для огромного дата-центра в Огайо.
Nvidia также инвестирует $1,5 млрд в SB Energy. OpenAI и SoftBank ранее инвестировали совместно ещё $1 млрд. Планируемая мощность проекта — до 8 ГВт, а OpenAI должна арендовать объект на 20 лет.
Производитель ключевого оборудования становится одновременно поставщиком, инвестором, гарантом и участником инфраструктурной цепочки. А будущий крупнейший потребитель вычислений становится одновременно арендатором инфраструктуры.
Это создаёт экономическую синергию. Но одновременно — финансовую связанность. Если один элемент цепочки испытывает проблемы, это может повлиять на остальные.
7. Почему это отличается от обычного кредитования
Потому что здесь возникает несколько уровней взаимозависимости. AI-лаборатория получает финансирование. На эти деньги она покупает вычислительные мощности. Дата-центр строится под её будущий спрос. Для строительства привлекается private credit. Производитель чипов получает гарантированный спрос. Гиперскейлер получает долю в AI-компании или инфраструктурном проекте. Инвесторы видят рост выручки и стоимости активов.
Каждый отдельный контракт может быть рациональным. Но система в целом становится чувствительной к одному общему фактору:
будет ли конечный спрос на AI достаточно велик, чтобы оправдать всё построенное вокруг него?
8. И пока ответ выглядит позитивным
Это принципиально важно для честного расследования. Сейчас есть реальные признаки огромного спроса.
Например, Oracle 10 сентября сообщил о более чем $30 млрд новых AI-cloud контрактов за квартал. Совокупный backlog компании достиг $664 млрд. Капитальные расходы за квартал составили $28,5 млрд, а значительная часть новых контрактов связана с растущим спросом на AI-инфраструктуру.
Microsoft, по сообщениям Reuters со ссылкой на Bloomberg, планирует увеличить глобальную мощность дата-центров примерно до 38 ГВт к 2032 году — более чем втрое относительно нынешнего уровня.
Google объявил о вложении около $15 млрд в AI-инфраструктуру в Финляндии, включая строительство трёх дата-центров и долгосрочный контракт на электроэнергию с финской атомной генерацией.
То есть это не история о пустых зданиях, которые строятся без клиентов. Спрос существует. Вопрос в другом:
не опережает ли предложение будущего спроса его реальную способность приносить доход?
9. Первый тревожный сигнал уже появился не на рынке акций, а на рынке облигаций
За последний год пять крупнейших hyperscaler-компаний, по данным Reuters, выпустили около $220 млрд облигаций для финансирования расширения дата-центров.
Массовый выход крупнейших технологических компаний на рынок корпоративного долга начинает влиять на само ценообразование кредитного риска. Reuters отмечает необычные различия в доходностях и кредитных спредах сопоставимых выпусков. Большой объём новых выпусков уже способен нарушать привычные рыночные ориентиры стоимости кредита.
То есть ИИ начинает менять не только структуру спроса на чипы. Он начинает менять сам рынок капитала.
10. И это только верхушка долга
Самая интересная часть находится ниже поверхности. Помимо корпоративных облигаций существуют: private credit, проектное финансирование, специальные инвестиционные автомобили, совместные предприятия, лизинговые структуры, гарантии, долгосрочные контракты на вычислительные мощности, обязательства по электроэнергии.
BIS предупреждает, что private credit становится всё более важным источником финансирования AI-инфраструктуры. Такие структуры менее прозрачны, чем традиционный банковский кредит или публичные облигации.
Чем больше AI-экономика становится реальной, тем больше её финансирование уходит в сложные финансовые конструкции.
11. Что произойдёт, если AI не рухнет, а просто окажется менее прибыльным?
Это самый важный сценарий. Нам не нужен «крах ИИ». Достаточно, чтобы через несколько лет рынок понял: «ИИ действительно произведёт революцию, но монетизация займёт гораздо больше времени, чем предполагалось».
Тогда происходит следующее: сокращается прогнозируемая прибыль, падает оценка компаний, увеличивается стоимость заимствований, часть проектов становится нерентабельной, отменяются или переносятся новые дата-центры, снижается спрос на оборудование, производители получают избыток мощностей, инфраструктурные компании сталкиваются с недозагрузкой, возникают проблемы с обслуживанием долга, инвесторы private credit требуют более высокой доходности, начинается переоценка риска.
И вот тогда технология сталкивается с финансовой арифметикой.
12. Самое опасное слово здесь — «специализированный»
AI-инфраструктура отличается от универсальной промышленной инфраструктуры. Если построен обычный склад, его можно переоборудовать. Если куплен грузовик — его можно использовать для другой перевозки.
Но дата-центр, рассчитанный на конкретные требования AI, и специализированное вычислительное оборудование имеют значительно меньшую универсальность.
BIS поэтому указывает на риск fire sales специализированных активов при развороте инвестиционного цикла. Если одновременно большое количество участников решит сократить инвестиции, возникает избыток одинакового специализированного капитала. Цена активов падает. А долг остаётся.
Это классическая проблема финансового рычага: стоимость актива может исчезнуть быстрее, чем обязательство.
13. Здесь и находится сходство с железнодорожной манией
Железные дороги были нужны экономике. Но это не означало, что каждая построенная железнодорожная линия должна была быть прибыльной. Технологическая необходимость и финансовая прибыльность — разные вещи.
То же самое произошло с интернетом. Интернет оказался намного важнее, чем предполагали многие инвесторы. Но это не спасло огромное количество компаний, построенных на чрезмерно оптимистичных финансовых предположениях.
BIS прямо помещает нынешний AI-инвестиционный цикл в один ряд с историческими инвестиционными маниями — каналами, железными дорогами, инвестиционным бумом 1920-х и dot-com.
И здесь нельзя допустить исторической ошибки. Сходство не означает, что история повторится буквально. Оно означает, что повторяется определённый механизм:
новая технология → огромный ожидаемый рынок → конкуренция за будущую долю → инвестиционный скачок → финансовое плечо → разрыв между ожиданиями и реальной отдачей → переоценка.
14. Почему именно сейчас риск становится системным
Потому что AI уже слишком велик, чтобы оставаться исключительно технологическим сектором. Он затрагивает: чипы → строительство → энергетику → недвижимость → корпоративные облигации → private credit → банки → страховые компании → фондовый рынок → международную торговлю.
BIS отмечает, что AI-инвестиционный цикл уже оказывает заметное влияние на экономический рост и торговлю. IMF также рассматривает AI не как обычный технологический шок, а как macro-critical transition — переход, способный изменить макроэкономическую систему.
ИИ становится не отраслью экономики. Он становится фактором перераспределения капитала внутри всей экономики.
15. Есть ещё одна проблема — финансовая система может не видеть полного риска
Традиционная статистика хорошо показывает корпоративный долг, банковские кредиты, облигации, капитализацию. Но значительно хуже видны: специальные инвестиционные структуры, долгосрочные арендные обязательства, гарантии, private credit, перекрёстные инвестиции, обязательства по закупке вычислительных мощностей.
BIS прямо предупреждает о непрозрачности финансирования AI-сектора и возможности того, что один и тот же актив может фигурировать в нескольких связанных финансовых конструкциях.
Это ещё не кризис. Но это классическая предпосылка для неприятного сюрприза:
никто не видит полностью всю систему взаимных обязательств до того момента, когда начинается стресс.
16. А теперь самое неприятное: AI-бум может сам усиливать свою оценку
Представим: AI-компания заключает крупный контракт. Её оценка растёт. Инвестор повышает оценку инфраструктурного партнёра. Тот привлекает больше долга. Производитель оборудования получает новые заказы. Растёт его прибыль. Растёт капитализация. Высокая капитализация облегчает привлечение капитала. Новый капитал позволяет строить ещё больше инфраструктуры. Это создаёт новые контракты. И цикл повторяется.
Реальная экономика здесь существует. Но вместе с ней работает финансовый механизм усиления ожиданий.
Именно поэтому пузырь не обязательно строится на лжи. Иногда он строится на правильной информации, которую рынок экстраполирует слишком далеко.
17. Контраргумент: а вдруг инвестиции действительно окупятся?
И это самый серьёзный аргумент против нашей гипотезы. Если AI окажется способен резко увеличить производительность, заменить большое количество человеческого труда и создать новые рынки, то сегодняшние инвестиции могут оказаться не чрезмерными, а недостаточными.
Oracle уже демонстрирует огромный спрос. Google строит инфраструктуру под долгосрочный спрос. Microsoft расширяет вычислительные мощности. Nvidia получает огромный спрос на ускорители. Это не признаки пустого рынка.
Кроме того, BIS не утверждает, что финансовый кризис неизбежен. Напротив, центральная проблема состоит в неопределённости масштабов будущей отдачи.
«Достаточно ли будущей экономической отдачи от ИИ, чтобы оправдать уже созданную под неё финансовую конструкцию?»
18. И у него пока нет ответа
Можно построить модель будущего, в которой всё сходится. Можно построить и другую.
В первой: AI повышает производительность → растёт прибыль → окупаются дата-центры → обслуживается долг → инвестируется новый капитал.
Во второй: AI повышает производительность → но внедрение оказывается медленнее → спрос растёт медленнее инфраструктуры → загрузка мощностей ниже ожиданий → доходность капитала падает → долг становится дорогим → инвестиции сокращаются.
Обе модели технологически возможны. Но финансовая система уже начинает делать ставки на первую.
19. Главный риск может находиться не внутри ИИ, а между ИИ и финансами
Это, пожалуй, главный вывод расследования. ИИ сам по себе не обязан быть пузырём. Nvidia не обязана быть переоценённой. OpenAI не обязана потерпеть неудачу. Microsoft не обязана сокращать инвестиции. Oracle может действительно получить сотни миллиардов будущей выручки.
И всё равно финансовая система может столкнуться с проблемой. Потому что риск возникает не в отдельной компании, а в совокупности взаимных ожиданий.
Если все участники одновременно рассчитывают на быстрое расширение AI-экономики, а реальная монетизация окажется просто медленнее, чем ожидалось, возникает цепочка: ожидания → инвестиции → долг → инфраструктура → обязательства → переоценка → сокращение инвестиций.
20. И вот здесь начинается настоящая опасность
В обществе сейчас много говорят о том, что ИИ уничтожит рабочие места. Это возможно. BIS действительно фиксирует признаки более высокой производительности в AI-exposed секторах одновременно с более слабой динамикой занятости.
Но существует другая угроза. ИИ может сначала изменить не рынок труда, а рынок капитала. Потому что прежде чем машина заменит работника, кто-то должен построить машину. А для этого нужны триллионы долларов.
Если эти триллионы будут вложены рационально — мы получим новую инфраструктуру мировой экономики. Если вложения окажутся чрезмерными — получим крупнейший инвестиционный цикл со времён цифровой революции.
И если значительная часть этого цикла профинансирована долгом, проблема перестаёт быть проблемой нескольких технологических компаний. Она становится проблемой кредиторов.
21. И именно поэтому BIS заговорил сейчас
Показательно, что центральные банки начинают обсуждать ИИ не только в контексте производительности или занятости. Они начинают говорить о financial stability.
BIS уже предупреждал о росте долгового финансирования AI-инфраструктуры, private credit, внебалансовых конструкциях и circular financing. IMF также указывает на риски концентрации, корреляции и взаимосвязанности AI-компаний и финансовых рынков.
Раньше спрашивали: «Сколько рабочих мест уничтожит ИИ?»
Теперь возникает другой вопрос: «Сколько капитала уже поставлено на то, что ИИ будет зарабатывать?»
22. Самый важный тест ещё впереди
Рынок пока получает хорошие новости: новые модели, новые контракты, новые дата-центры, новые чипы, новые инвестиции, новые прогнозы производительности.
Но настоящий тест начнётся тогда, когда темпы роста AI-выручки станут сравнивать не с прошлым годом, а с тем уровнем, который необходим для обслуживания уже созданной инфраструктуры и долгов.
И вот тогда станет понятно, чем является нынешний AI-бум: началом новой промышленной революции или слишком дорогой попыткой ускорить её наступление.
Вывод
Есть очень удобная ошибка — считать, что технологический пузырь возникает тогда, когда технология оказывается переоценённой.
История говорит иначе. Иногда технология оказывается недооценённой, а инвестиции вокруг неё — переоценёнными.
Интернет оказался реальнее, чем думали многие скептики. Железные дороги оказались важнее, чем предполагали их противники. Но это не сделало все инвестиции в железные дороги хорошими. И это не сделало все dot-com-компании успешными.
Сегодня происходит нечто похожее. ИИ может изменить мировую экономику сильнее, чем мы предполагаем. И одновременно инвестиции в ИИ могут оказаться чрезмерными. Одно не отменяет другое.
Поэтому опасность нынешнего бума заключается не в том, что искусственный интеллект окажется бесполезным. Она заключается в обратном.
Он настолько убедителен, что рынок начинает финансировать будущее так, будто уже знает его размер.
Но будущее невозможно заложить в баланс заранее. Можно лишь занять под него деньги.
И тогда однажды возникает простой вопрос: а если будущее действительно наступит — но немного позже, немного медленнее и будет немного дешевле, чем мы сегодня решили?
В этот момент технологическая история превращается в финансовую.
И тогда главным риском ИИ становится уже не искусственный интеллект. Главным риском становится человеческая уверенность в том, что он знает цену будущего.